Domain schokokreation.de kaufen?
Wir ziehen mit dem Projekt
schokokreation.de um.
Sind Sie am Kauf der Domain
schokokreation.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schokokreation.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **


Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
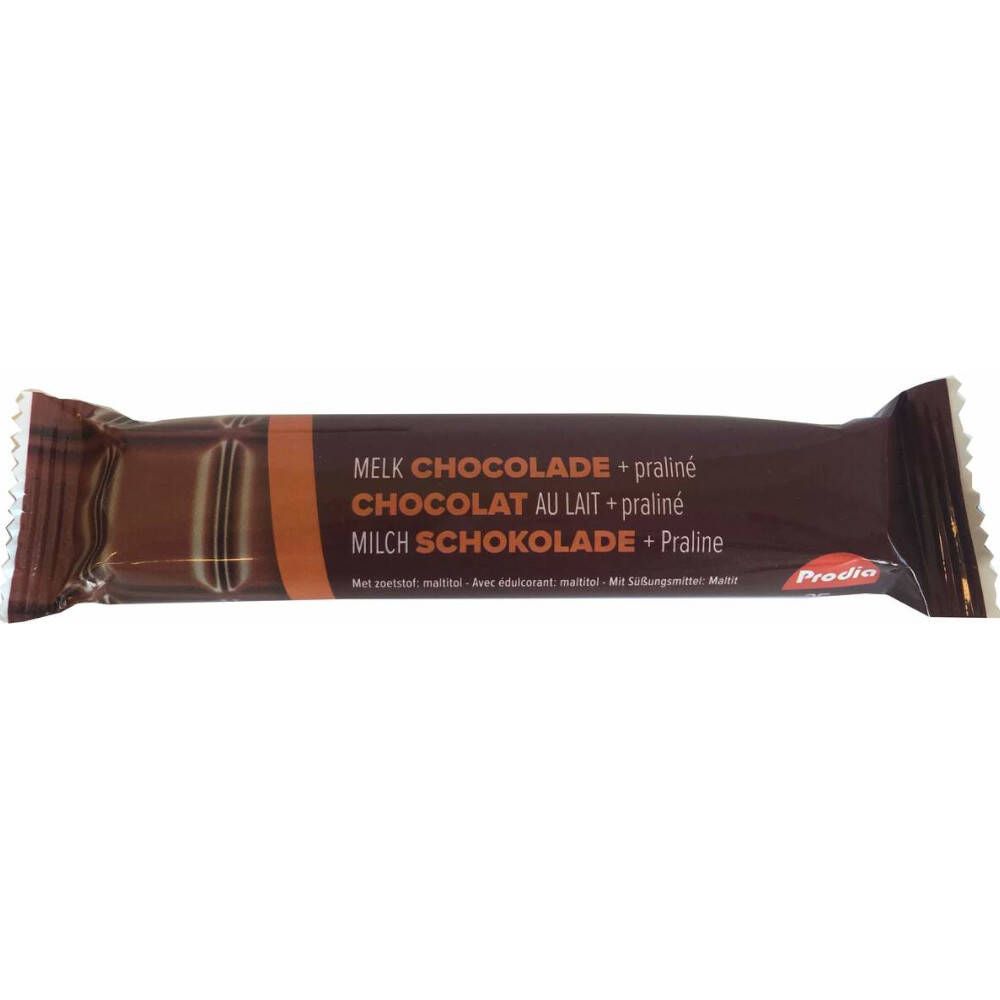
Prodia Chocoladereep Melk Praline 20x35 g SchokoladeNahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und gesunde LebensweiseVollmilchschokoladentafel mit Praline. Gesüßt mit Maltitol. Fruktosefrei Mit Süßstoff Reich an Ballaststoffen (>6g/100g) Frei von Eiern Zutaten: Süßungsmittel: Maltit, Kakaobutter, Vollmilchpulver, pflanzliches Fett (Palm), Kakaomasse, Inulin, Haselnüsse, Emulgator: Sojalecithin, natürliches Vanillearoma. Kakao mind. 35,7%, Milchtrockenmasse 18,4%.Nährwerte: Durchschnittliche Nährwerte: Pro 100g Pro 35 g Energie kJ 2256 790 kcal 542 190 Fett (g) 44,3 15,5 Gesättigte Fettsäuren (g) 24,1 8,5 Mehrfach ungesättigte Fettsäuren (g) 2,8 0,98 Einfach ungesättigte Fettsäuren (g) 17,4 60,9 Kohlenhydrate (g) 38,8 13,6 Zucker (g) 6,8 2,38 Polyole (g) 30,9 10,8 Fasern (g) 7,5 2,62 Eiweiß (g) 6,1 2,14 Salz (g) 0,14 0,049 Verzehrempfehlung: Nach Bedarf verzehren. Hinweis:Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden.Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren.Nettofüllmenge:35 g x 20Herstellerdaten: REVOGAN nv Landegemstraat 1 9031 DrongenBelgien33,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prodia Chocoladereep Wit Praline 20x35 g SchokoladeBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde LebensweiseProdia Weiße SchokoladeTafel aus weißer Schokolade mit Praline. Gesüßt mit Maltitol. Mit Süßstoff Reich an Ballaststoffen (>6g/100g) Frei von Eiern Zutaten: Süßungsmittel: Maltit, Kakaobutter, Vollmilchpulver, pflanzliches Fett (Palm), Inulin, Haselnüsse, Emulgator: Sojalecithin, natürliches Vanillearoma. Kakao min 29,1%, Milchtrockenmasse 19,8%.Nährwerte: Durchschnittliche Nährwerte: pro 100 g pro 35 g Energie 2262 kJ / 543 791 kJ / 190 Fett 44,3 g 15,5 g davon gesättigte Fettsäuren 24,1 g 8,4 g mehrfach gesättigte Fettsäuren 2,8 g 0,98 g einfach gesättigte Fettsäuren 17,5 g 6,1 g Kohlenhydrate 41,2 g 14,4 g davon Zucker 7,2 g 2,5 g Polyole 33,2 g 11,62 g Fasern 6,1 g 2,1 g Eiweiß 5,6 g 1,9 g Salz 0,15 g 0,05 g Verzehrempfehlung:Nach Bedarf verzehren.Hinweis:Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden.Aufbewahrung:Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren.Nettofüllmenge:35 g x 20Herstellerdaten: REVOGAN nv Landegemstraat 1 9031 DrongenBelgien33,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lovechock Bio rohe Schokolade, 93 % Kakao 8x70 g SchokoladeBitte achten Sie auf eine ausgewogene und abwechslungsreiche Ernährung als Teil eines aktiven und gesunden Lebensstils.LOVECHOCK Vanille & Lucuma 93% Kakao Vollmundige rohe 93% Edelbitterschokolade mit den authentischen, fruchtig-floralen Aromen unseres rohen Criollo-Kakaos, fein abgestimmt mit einem Hauch Vanille und Lucuma. Lovechock ist 100% bio, vegan, plastikfrei verpackt und wird mit bestem Rohkakao aus Direkthandel hergestellt - pure goodness for people and planet.Zutaten: Kakaomasse *, Kakaobutter *, getrockneter Kokosblütennektar *, Lucumapulver *, Bourbon Vanille *, Meersalz. Schokoladenteil enthält: 93% KakaofeststoffeNährwerte: Durchschnittliche Nährwerte: pro 100 g: Energie 2842 kJ / 684 kcal Fett - davon gesättigte Fettsäuren 63 g 34 g Kohlenhydrate - davon Zucker 14 g 6,5 g Ballaststoffe 10 g Eiweiß 9 g Salz 0,07 g Verzehrempfehlung:Nach Bedarf verzehren. Hinweis:Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden.Aufbewahrung:Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren.Nettofüllmenge:8 x 70 g Hersteller:LovechockAsterweg 20 E11031 HN Amsterdam30,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sendl, Judith: Chronisch Gesund #naschen - Süßer Genuss mit anti-entzündlichen RezeptenChronisch Gesund #naschen - Süßer Genuss mit anti-entzündlichen Rezepten , Süßes aus Judith Sendls Küche. Das Backbuch von Jusebeauty mit 50 Rezepten , Servopumpen > Sportfederung , Erscheinungsjahr: 20241118, Autoren: Sendl, Judith, Seitenzahl/Blattzahl: 136, Keyword: Backbuch; Backen; Entzündungen; Judith Sendl; Jusebeauty; Rezepte; Süßes; gesund; instagram, Fachschema: Allergie / Ernährung, Kochen, Backen~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: Kochen und Rezepte allgemein~Unternehmensanwendungen, Warengruppe: HC/Anwendungs-Software, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 190, Höhe: 19, Gewicht: 678, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **


Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Prodia Chocoladereep Melk Praline 20x35 g SchokoladeNahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und gesunde LebensweiseVollmilchschokoladentafel mit Praline. Gesüßt mit Maltitol. Fruktosefrei Mit Süßstoff Reich an Ballaststoffen (>6g/100g) Frei von Eiern Zutaten: Süßungsmittel: Maltit, Kakaobutter, Vollmilchpulver, pflanzliches Fett (Palm), Kakaomasse, Inulin, Haselnüsse, Emulgator: Sojalecithin, natürliches Vanillearoma. Kakao mind. 35,7%, Milchtrockenmasse 18,4%.Nährwerte: Durchschnittliche Nährwerte: Pro 100g Pro 35 g Energie kJ 2256 790 kcal 542 190 Fett (g) 44,3 15,5 Gesättigte Fettsäuren (g) 24,1 8,5 Mehrfach ungesättigte Fettsäuren (g) 2,8 0,98 Einfach ungesättigte Fettsäuren (g) 17,4 60,9 Kohlenhydrate (g) 38,8 13,6 Zucker (g) 6,8 2,38 Polyole (g) 30,9 10,8 Fasern (g) 7,5 2,62 Eiweiß (g) 6,1 2,14 Salz (g) 0,14 0,049 Verzehrempfehlung: Nach Bedarf verzehren. Hinweis:Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden.Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren.Nettofüllmenge:35 g x 20Herstellerdaten: REVOGAN nv Landegemstraat 1 9031 DrongenBelgien33,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prodia Chocoladereep Wit Praline 20x35 g SchokoladeBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde LebensweiseProdia Weiße SchokoladeTafel aus weißer Schokolade mit Praline. Gesüßt mit Maltitol. Mit Süßstoff Reich an Ballaststoffen (>6g/100g) Frei von Eiern Zutaten: Süßungsmittel: Maltit, Kakaobutter, Vollmilchpulver, pflanzliches Fett (Palm), Inulin, Haselnüsse, Emulgator: Sojalecithin, natürliches Vanillearoma. Kakao min 29,1%, Milchtrockenmasse 19,8%.Nährwerte: Durchschnittliche Nährwerte: pro 100 g pro 35 g Energie 2262 kJ / 543 791 kJ / 190 Fett 44,3 g 15,5 g davon gesättigte Fettsäuren 24,1 g 8,4 g mehrfach gesättigte Fettsäuren 2,8 g 0,98 g einfach gesättigte Fettsäuren 17,5 g 6,1 g Kohlenhydrate 41,2 g 14,4 g davon Zucker 7,2 g 2,5 g Polyole 33,2 g 11,62 g Fasern 6,1 g 2,1 g Eiweiß 5,6 g 1,9 g Salz 0,15 g 0,05 g Verzehrempfehlung:Nach Bedarf verzehren.Hinweis:Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden.Aufbewahrung:Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren.Nettofüllmenge:35 g x 20Herstellerdaten: REVOGAN nv Landegemstraat 1 9031 DrongenBelgien33,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Lovechock Bio rohe Schokolade, 93 % Kakao 8x70 g SchokoladeBitte achten Sie auf eine ausgewogene und abwechslungsreiche Ernährung als Teil eines aktiven und gesunden Lebensstils.LOVECHOCK Vanille & Lucuma 93% Kakao Vollmundige rohe 93% Edelbitterschokolade mit den authentischen, fruchtig-floralen Aromen unseres rohen Criollo-Kakaos, fein abgestimmt mit einem Hauch Vanille und Lucuma. Lovechock ist 100% bio, vegan, plastikfrei verpackt und wird mit bestem Rohkakao aus Direkthandel hergestellt - pure goodness for people and planet.Zutaten: Kakaomasse *, Kakaobutter *, getrockneter Kokosblütennektar *, Lucumapulver *, Bourbon Vanille *, Meersalz. Schokoladenteil enthält: 93% KakaofeststoffeNährwerte: Durchschnittliche Nährwerte: pro 100 g: Energie 2842 kJ / 684 kcal Fett - davon gesättigte Fettsäuren 63 g 34 g Kohlenhydrate - davon Zucker 14 g 6,5 g Ballaststoffe 10 g Eiweiß 9 g Salz 0,07 g Verzehrempfehlung:Nach Bedarf verzehren. Hinweis:Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden.Aufbewahrung:Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren.Nettofüllmenge:8 x 70 g Hersteller:LovechockAsterweg 20 E11031 HN Amsterdam30,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sendl, Judith: Chronisch Gesund #naschen - Süßer Genuss mit anti-entzündlichen RezeptenChronisch Gesund #naschen - Süßer Genuss mit anti-entzündlichen Rezepten , Süßes aus Judith Sendls Küche. Das Backbuch von Jusebeauty mit 50 Rezepten , Servopumpen > Sportfederung , Erscheinungsjahr: 20241118, Autoren: Sendl, Judith, Seitenzahl/Blattzahl: 136, Keyword: Backbuch; Backen; Entzündungen; Judith Sendl; Jusebeauty; Rezepte; Süßes; gesund; instagram, Fachschema: Allergie / Ernährung, Kochen, Backen~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: Kochen und Rezepte allgemein~Unternehmensanwendungen, Warengruppe: HC/Anwendungs-Software, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 190, Höhe: 19, Gewicht: 678, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chocano, Zita: Woher kommt Kakao und wie macht man Schokolade?Woher kommt Kakao und wie macht man Schokolade? , (3. bis 5. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 3. Auflage, Erscheinungsjahr: 20230812, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Kopiervorlagen, Schnellhefter, mit CD-ROM, editierbare Microsoft® Word® Dateien, Autoren: Chocano, Zita, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 67, Keyword: 3. bis 5. Klasse; Grundschule; Natur und Leben; Sachunterricht, Fachschema: Sachunterricht / Lehrermaterial~Lernmittel~Unterrichtsmedium, Bildungsmedien Fächer: Didaktik und Methodik~Sachunterricht, Fachkategorie: Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Lernbiene Verlag i.d. AAP, Verlag: Lernbiene Verlag i.d. AAP, Verlag: Lernbiene, Länge: 207, Breite: 292, Höhe: 15, Gewicht: 490, Produktform: Blätter, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000067336001 9783869988924-1 B0000067336002 9783869988924-2, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 290700722,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prodia Chocoladereep Melk Praline 20x35 g SchokoladeNahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und gesunde LebensweiseVollmilchschokoladentafel mit Praline. Gesüßt mit Maltitol. Fruktosefrei Mit Süßstoff Reich an Ballaststoffen (>6g/100g) Frei von Eiern Zutaten: Süßungsmittel: Maltit, Kakaobutter, Vollmilchpulver, pflanzliches Fett (Palm), Kakaomasse, Inulin, Haselnüsse, Emulgator: Sojalecithin, natürliches Vanillearoma. Kakao mind. 35,7%, Milchtrockenmasse 18,4%.Nährwerte: Durchschnittliche Nährwerte: Pro 100g Pro 35 g Energie kJ 2256 790 kcal 542 190 Fett (g) 44,3 15,5 Gesättigte Fettsäuren (g) 24,1 8,5 Mehrfach ungesättigte Fettsäuren (g) 2,8 0,98 Einfach ungesättigte Fettsäuren (g) 17,4 60,9 Kohlenhydrate (g) 38,8 13,6 Zucker (g) 6,8 2,38 Polyole (g) 30,9 10,8 Fasern (g) 7,5 2,62 Eiweiß (g) 6,1 2,14 Salz (g) 0,14 0,049 Verzehrempfehlung: Nach Bedarf verzehren. Hinweis:Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden.Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren.Nettofüllmenge:35 g x 20Herstellerdaten: REVOGAN nv Landegemstraat 1 9031 DrongenBelgien33,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.